
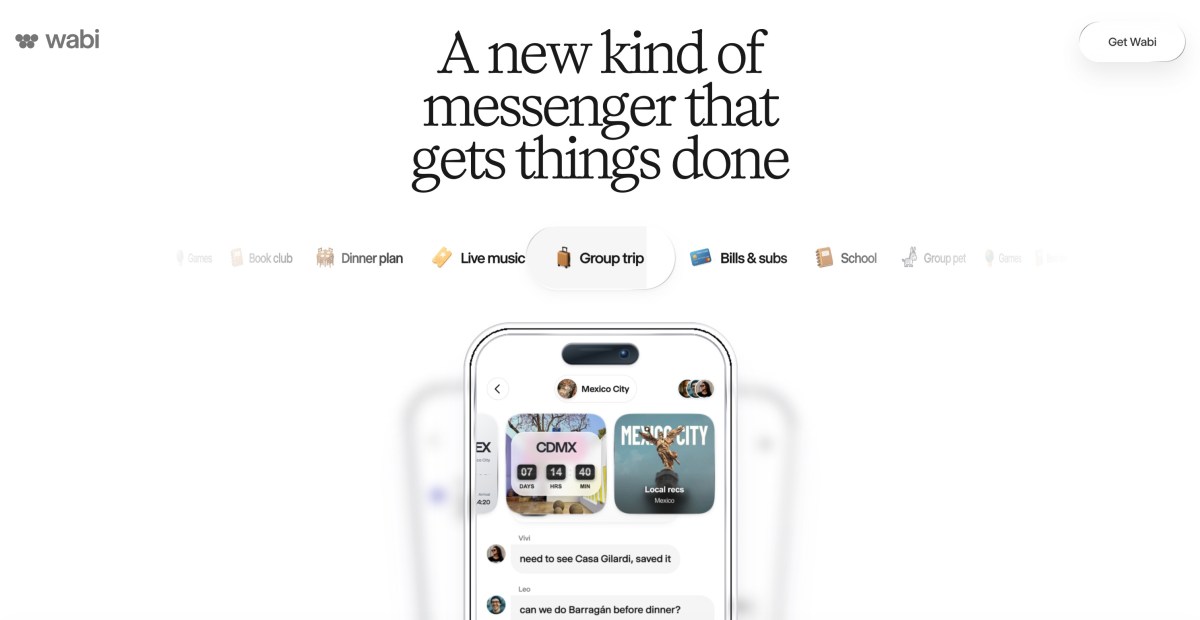
编者按:当“AI会写代码”逐渐成为标配,“AI能替你造出一个能跑的小应用”便成了新的资本叙事。Wabi最新一轮融资,把这个叙事推到了12.5亿美元的高度。从工具到代理,这家公司的转身,或许正是整个AI应用层演进的一个缩影。
融资速览:5500万美元,跻身独角兽
据TechCrunch报道,AI应用Wabi于10月29日(周四)宣布完成5500万美元新一轮融资,公司估值达到12.5亿美元,正式迈入“独角兽”俱乐部。相较于融资金额本身,更值得玩味的是Wabi对自身定位的调整——它不再满足于“AI应用”的标签,而是开始以“个人代理”(personal agent)自居。这一措辞上的变化看似细微,实则指向产品逻辑的根本迁移:从“用户操作AI”转向“AI替用户完成任务”。
从“应用”到“代理”:一个词的定位跃迁
在AI行业语境中,“应用”与“代理”之间隔着一条清晰的分界线。前者是被动响应的工具,用户输入指令、获得输出;后者则被期待具备目标理解、任务拆解与多步执行的能力,能在较少干预的情况下把一件事从头做到尾。Wabi把自己重新包装为“个人代理”,意味着它希望用户不再把它当作一个需要反复调用的软件,而是一个能主动承接需求的数字助手。这与2025年以来“agentic AI”成为行业主旋律的趋势高度吻合——模型能力不再是唯一卖点,能否可靠地“办事”才是。
迷你应用:AI代理的“杀手级场景”?
Wabi最初为人所知的能力,是借助AI构建“迷你应用”(mini apps)。所谓迷你应用,通常指功能聚焦、体量轻巧的小型软件工具:一个记账小页面、一个排班表、一个数据整理器,甚至一个简单的互动游戏。传统上,这类需求要么被Excel勉强凑合,要么因开发成本过高而被放弃。而借助自然语言描述需求、由AI生成可运行应用的模式,恰好切中了非技术用户和小微团队的空白地带。如果这一能力被整合进“代理”框架,用户只需说出目标,代理便可自行规划、搭建并迭代工具,产品价值的天花板随之抬高。
赛道拥挤:谁在争夺“一句话造应用”
Wabi所处的,是过去两年最炙手可热的AI编程与“氛围编程”(vibe coding)赛道。从Lovable、Replit Agent到Vercel v0、Bolt.new,一批产品都在争夺“用一句话生成应用”的用户心智;大模型厂商也在把代码生成与工具调用能力直接嵌入自家平台。竞争的关键早已不是“能不能生成”,而是生成结果是否可运行、可维护、可交付。对Wabi而言,把“迷你应用”与“个人代理”捆绑,是一种差异化尝试:它卖的不是代码,而是“随时拥有一个专属小工具”的体验。
资本押注的或许不是又一个低代码平台,而是“每个人都拥有专属软件”的可能性——当软件的生产成本趋近于零,代理就成了新的入口。
12.5亿美元估值,贵不贵?
以5500万美元融资对应12.5亿美元估值计算,本轮融资对应的估值与融资额之比约为22.7倍,放在AI应用层并不算离谱,却也隐含了相当高的增长预期。支撑这一估值的逻辑有三:其一,AI应用订阅模式具备较高的毛利想象空间;其二,代理形态一旦形成使用黏性,用户迁移成本会显著上升;其三,先发者有望通过用户数据与工作流沉淀构建壁垒。但反方观点同样有力:模型能力正在快速商品化,今天的产品差异可能明天就被基础模型的一次升级抹平。
隐忧与挑战:代理的故事并不好讲
估值之外,Wabi面临的现实问题不容忽视。首先是可靠性——从“生成一个应用”到“代理持续维护并正确运行一个应用”,中间隔着错误处理、权限管理、数据安全等大量工程难题。其次是竞争压力,基础模型厂商与云平台正在向应用层渗透,独立产品的生存空间可能被持续挤压。再次是商业化路径,个人用户付费意愿有限,而企业客户对稳定性与合规性的要求又更高。最后是定位风险:当“个人代理”成为几乎所有AI产品的通用话术,Wabi需要回答的是,它究竟在哪个具体场景里比通用助手做得更好。
结语:代理时代,入口之争才刚开始
Wabi的这轮融资,是AI代理赛道持续升温的又一个注脚。它证明资本市场仍愿意为“AI替人办事”的愿景支付溢价,但也提醒后来者:估值只是起点,真正的考验在于能否把演示中的惊艳,转化为日常使用中的可靠。当越来越多公司把自己称为“代理”,决定胜负的将不再是标签,而是谁能让用户放心地把事情交出去。本文编译自TechCrunch。
© 2026 Winzheng.com 赢政天下 | 转载请注明来源并附原文链接