
过去两年,如果有人问美国AI基础设施的心脏在哪里,答案多半是德克萨斯州。这里拥有大片廉价土地、相对宽松的审批环境、独立于全国电网的电力系统,以及大量愿意为数据中心让路的乡村社区。微软、谷歌、亚马逊和Meta等巨头在此砸下数百亿美元,把一座座园区变成装满GPU的“算力工厂”。然而,一场选举可能让这台高速运转的机器突然踩下刹车。
从“电力洼地”到AI基建前沿
德州的吸引力并不神秘。它的电力市场高度市场化,风电和太阳能装机量全美第一,批发电价长期处于低位;州政府对土地用途和数据中心选址干预较少,地方层面则用房产税减免换取投资与就业。对需要数年建设周期、动辄消耗数百兆瓦电力的AI数据中心而言,这种组合几乎无可替代。
正因如此,德州被视为美国数据中心建设增长最快的市场,也是超大科技公司最大规模AI项目的集中地。从达拉斯—沃斯堡走廊到奥斯汀外围,再到休斯敦西部的盐碱地,施工吊塔与变电站几乎同步生长。业内一度形成共识:只要德州继续敞开大门,AI算力的地理重心就会持续南移。
蓝潮来袭,政策风向生变
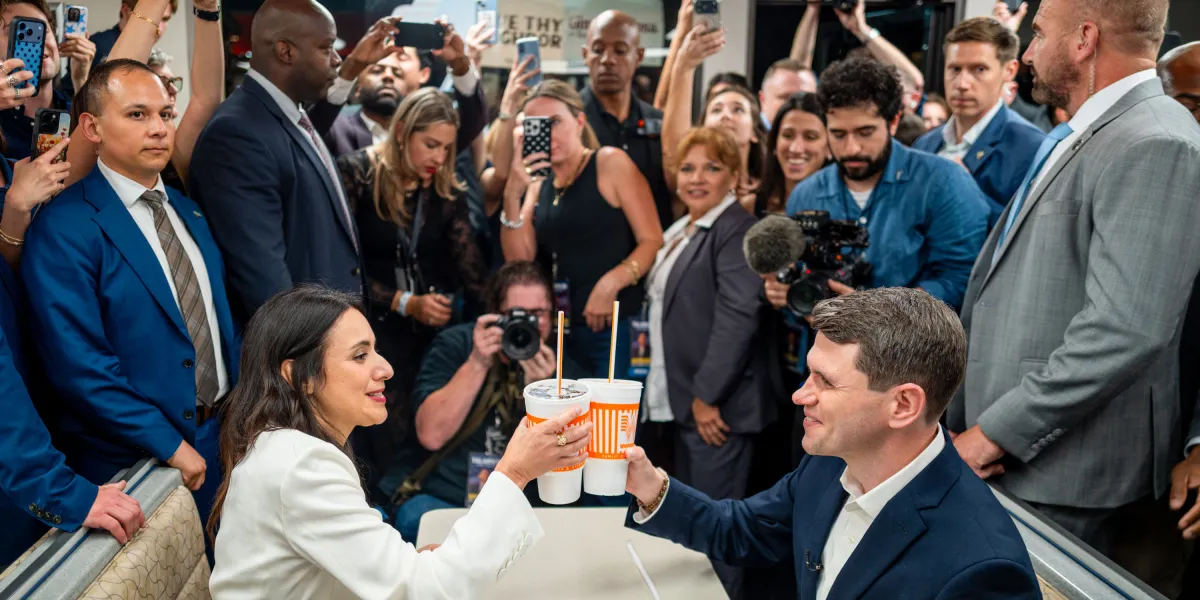
但据MIT Technology Review报道,席卷“孤星州”的蓝色浪潮可能危及这一地位。民主党人James Talarico在参议院选战中击败Ken Paxton;Gina Hinojosa则在州长竞选中战胜共和党现任者。州一级行政权与联邦参议院代表权同时易手,意味着德州过去那套以“低监管、低税收、快审批”为核心的数据中心友好政策,可能面临系统性重审。
分析人士关注三条主线。其一是税收激励:地方房产税减免是否继续无上限发放,将直接影响项目回报模型。其二是电力监管:数据中心负荷激增已让电网运营商多次发出容量预警,新政府可能要求更严格的并网审查、容量承诺甚至自建电源义务。其三是气候与用水:AI数据中心冷却耗水量巨大,在干旱频发的德州,环保审批可能从“走过场”变为真正的门槛。
“德州之所以能赢,是因为它把速度放在了第一位。一旦速度优势消失,运营商就会重新计算地图上的每一个点。”
数据中心运营商的三重焦虑
对已经开工的项目来说,政策转向不会一夜之间推翻合同,但不确定性本身就是成本。首先是时间成本:并网排队、环境评估、地方听证任何一个环节拉长,都可能让算力上线错过市场窗口。其次是电价风险:若新政府推动容量电价改革或要求数据中心承担更多电网升级费用,运营支出将显著上升。第三是声誉与政治风险:在就业与电价成为选民焦点的背景下,数据中心很容易被塑造成“抢电抢水”的外来者。
更微妙的是联邦层面的联动。参议院席位易手后,德州在华盛顿的游说能力与政策话语权将重新分配,围绕AI基础设施的联邦补贴、税收抵免和电网投资立法也可能出现新的博弈。对依赖政策确定性的长期资本而言,这种变化足以促使部分项目转向亚利桑那、弗吉尼亚或中西部各州。
AI算力版图会重排吗
需要强调的是,德州不会一夜之间失去优势。它的土地、能源资源和既有产业集群仍然稀缺,已建成园区也不会搬迁。但“增长最快市场”的名号,往往取决于边际新增项目流向何处。如果新政府在税收与监管上收紧,德州可能从“首选地”退化为“选项之一”,而AI算力的地理分布也将随之更加分散。
对科技公司而言,这或许并非纯粹坏消息。过度集中于单一州,本身就意味着电力、水资源与政治风险的高度集中。分散布局虽然推高建设成本,却能换来更强的韧性。真正值得关注的,是新政府能否在“抑制无序扩张”与“保住AI产业竞争力”之间找到平衡——这将决定德州是继续做AI时代的油田,还是成为一段被反复引用的案例。
本文编译自MIT Technology Review。
© 2026 Winzheng.com 赢政天下 | 转载请注明来源并附原文链接